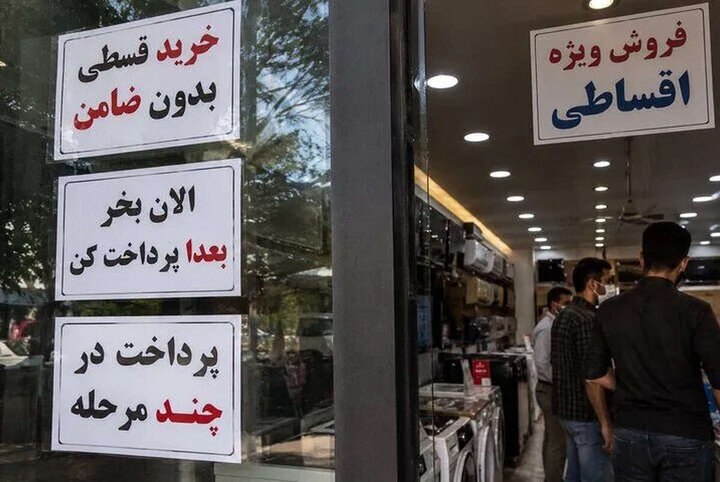
خرید قسطی که در گذشته عمدتاً برای تهیه کالاهای گرانقیمت استفاده میشد، با گسترش فروشگاههای اینترنتی و تنوع خدمات اعتباری در ایران، به حوزههای متنوعتری از مصرف خانوارها راه یافته است. این گسترش، بازتابی از توسعه زیرساختهای مالی دیجیتال در کشور و دسترسی گستردهتر شهروندان به ابزارهای پرداخت مرحلهای است.
امکان دریافت کالا و پرداخت هزینه آن در چند مرحله، برای بخشی از مصرفکنندگان به ابزاری کاربردی برای مدیریت جریان نقد خانوارها تبدیل شده است. کارشناسان اقتصادی معتقدند که تنوع ابزارهای اعتباری و رقابت میان ارائهدهندگان خدمات در این حوزه، نشانهای از بلوغ بازار مالی ایران محسوب میشود.
همزمان، این گسترش پرسشهایی درباره تغییر الگوی قدرت خرید خانوارها و پایش بدهیهای خرد ایجاد کرده است. تحلیلگران بر این باورند که با تکمیل چارچوبهای نظارتی و شفافسازی شرایط اعتباری، این ابزار میتواند بهطور مؤثر در برنامهریزی مالی خانوارهای ایرانی نقش داشته باشد و ریسکهای احتمالی آن قابل مدیریت باشد.
گسترش خرید قسطی در ایران، در مقایسه با بسیاری از بازارهای منطقهای، نشاندهنده عمق و تنوع خدمات مالی در دسترس شهروندان است و مسیر تکامل اقتصادی کشور را در عرصههای خرد ترسیم میکند.